Reserva de Emergência Ganhando Pouco Não Exige Sacrificar Nada
Ganhando pouco, montar reserva de emergência parece exigir abrir mão de tudo que ainda sobra de prazer no mês. Não exige. O que trava o começo não é o tamanho do salário. É o tamanho da meta que você imaginou antes de tentar.
A maioria dos guias sobre reserva de emergência ensina a calcular o valor final: custo fixo multiplicado por um número de meses, geralmente 3 a 6, conforme a estabilidade da renda. Esse número é o destino, não o ponto de partida. Ganhando pouco, olhar direto para ele e tentar alcançá-lo de uma vez é o que cria a sensação de sacrifício: parece que só dá para guardar cortando tudo o que ainda restava de folga. O erro não está na conta. Está em confundir o valor final com o primeiro passo.
Reserva de emergência ganhando pouco: por que a ideia de sacrifício trava o começo
Segundo levantamento do SPC Brasil e da CNDL, apenas 11% dos brasileiros afirmam ter capacidade de lidar com uma despesa inesperada sem se desorganizar financeiramente, e a maioria diz não estar preparada para imprevistos. O número não é sobre renda baixa especificamente, mas explica por que a reserva parece um problema raro de resolver: quase todo mundo trata como algo que se resolve depois, não antes.
Esse adiamento tem nome. É o Ciclo do Mês Que Vem, a promessa de se organizar no mês seguinte que raramente se cumpre: a reserva fica esperando a vez, atrás de tudo que parece mais urgente, e nunca chega porque o mês raramente sobra sozinho. Quem ganha pouco sente esse ciclo com mais força, porque cada real já tem destino antes de entrar na conta. Interromper esse ciclo depende de guardar antes, com um valor pequeno o suficiente para não doer, não de guardar mais.
Isso muda a pergunta que importa. Não é "quanto preciso ter guardado", é "qual é o menor valor que eu consigo separar antes de gastar, toda semana, sem sentir falta dele". A resposta para quem quer saber como montar reserva de emergência com pouco dinheiro costuma ficar entre R$15 e R$30. Parece insignificante do lado de fora. Do lado de dentro do orçamento, é o suficiente para começar.
Quanto guardar quando o salário já é apertado
O valor certo não é fixo, mas segue um critério simples: precisa ser pequeno o bastante para não competir com nenhuma conta que já existe. Se a escolha do valor gera hesitação sobre pagar alguma despesa fixa, o valor está alto demais para essa fase. Juntar dinheiro ganhando pouco depende mais da ordem em que a decisão acontece do que do tamanho do corte.
A dúvida mais ampla sobre por onde começar a reserva de emergência vale para qualquer faixa de renda. O que muda para quem quer montar a reserva ganhando pouco é a calibragem: o valor inicial precisa ser menor do que a maioria dos guias sugere, porque o espaço para errar para cima é praticamente zero. Quanto guardar de reserva por mês não tem resposta única, o que importa é a constância do valor escolhido, não o tamanho dele.
Um jeito prático de calibrar: olhe para o que costuma ir embora em gastos que nem parecem gasto, como delivery de última hora ou uma compra de impulso no aplicativo. Não é preciso eliminar esses gastos. É preciso que uma parte pequena deles vire reserva antes de virar consumo, guardando dinheiro ganhando pouco sem cortar o que ainda sobra de prazer no mês.
Os passos para separar antes de gastar sem cortar o que importa
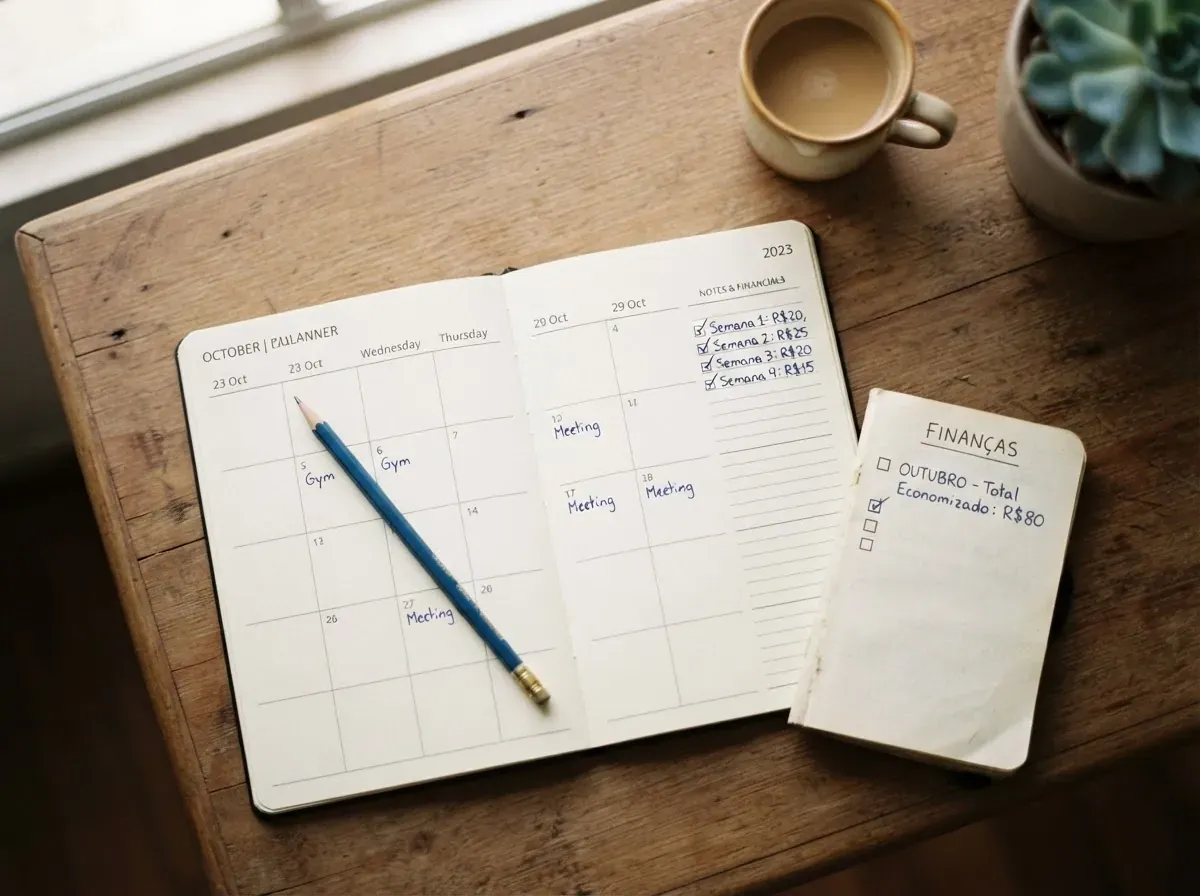
- Escolha um valor fixo entre R$15 e R$30 por semana e separe assim que o dinheiro entrar, não no que sobrar. Esperar o fim do mês para ver quanto ficou é o erro mais comum: nessa altura, raramente sobra alguma coisa. Separar no início inverte a ordem, e é essa inversão, não o valor em si, que faz a reserva existir.
- Trate R$200 a R$300 como a primeira meta real, não os 3 a 6 meses de custo fixo que os guias recomendam como valor final. Alcançar um marco pequeno em algumas semanas comprova que o método funciona, e é essa comprovação que sustenta a continuidade. Ir direto para o cálculo do valor total, sem esse marco intermediário, é o que faz a maioria desistir antes de começar.
- Armadilha frequente: recalcular a meta para cima antes de alcançar a primeira, na tentativa de "acelerar". Isso reintroduz a sensação de sacrifício que travava o começo.
- Mova o valor separado para uma conta diferente da que você usa no dia a dia, no mesmo momento em que ele seria gasto. Dinheiro que continua visível na conta corrente tende a ser reabsorvido por um gasto pequeno e não planejado, sem que isso pareça uma decisão. Tirar da vista é o que transforma intenção em reserva de fato.
Por que separar pouco funciona tão bem quanto separar muito
O ajuste que sustenta esses três passos não é força de vontade. É que o hábito de separar dinheiro se forma pela repetição da ação, não pelo tamanho dela. Separar R$20 toda semana, na mesma ordem, treina o mesmo mecanismo que separar R$200: a diferença aparece no valor final, não na dificuldade de manter o hábito. Começar pequeno não atrasa a reserva de emergência ganhando pouco, evita que ela dependa de um sacrifício que a maioria não consegue sustentar por muito tempo.
Depois que os primeiros marcos se acumulam, o valor final calculado sobre o custo fixo deixa de parecer distante. Ele passa a ser a soma de vários marcos pequenos já alcançados, não um número abstrato no início do processo.
O que muda no mês seguinte
O mês seguinte a esse ajuste costuma trazer uma diferença concreta e pequena: um imprevisto de R$80, como um conserto simples ou uma conta que veio mais alta que o normal, sai da reserva separada em vez de entrar no cartão. A reserva ainda está no começo, então não resolve tudo. Mas já muda o destino de um imprevisto que, sem ela, viraria parcela no cartão do mês seguinte.
Essa é a diferença entre quem está construindo um plano de sobra no médio prazo e quem segue lidando com cada susto na hora em que ele acontece. O valor pequeno guardado toda semana é o que separa esses dois cenários, não o tamanho do salário.
Perguntas frequentes
Preciso ter reserva de emergência mesmo ganhando pouco?
Sim, e o valor da renda não muda essa necessidade, muda apenas o ritmo. Quem ganha pouco tem, proporcionalmente, menos folga para absorver um imprevisto sem recorrer ao cartão, o que torna a reserva ainda mais relevante, não menos.
Qual o valor mínimo para começar uma reserva de emergência com pouco dinheiro?
Não existe um valor mínimo fixo. O que importa é escolher uma quantia pequena o suficiente para não competir com nenhuma conta fixa, geralmente entre R$15 e R$30 por semana, e manter a separação constante.
Onde guardar a reserva enquanto o valor ainda é pequeno?
Uma conta separada da que você usa no dia a dia já resolve essa fase, sem necessidade de escolher um produto financeiro específico. O critério que importa aqui é o valor sair de vista, não onde exatamente ele fica.
O que fazer se um imprevisto aparecer antes de juntar o valor todo?
Use o que já foi separado, mesmo que seja pouco. A reserva parcial já reduz o quanto precisaria entrar no cartão, e o hábito de separar continua no mês seguinte, sem precisar recomeçar do zero.
Quanto tempo leva para montar reserva de emergência ganhando pouco?
O tempo varia com o valor separado, mas o primeiro marco de R$200 a R$300 costuma sair de algumas semanas a poucos meses, dependendo da constância. Esse prazo é mais curto do que a maioria imagina, porque o cálculo mental costuma partir direto do valor final, não do primeiro passo.
O primeiro marco da reserva costuma ficar mais claro depois de ver como separar os primeiros R$1.000 da reserva funciona na prática, mesmo quando o valor inicial é bem menor que isso.
Conteúdo educativo: este texto não é recomendação de investimento nem substitui orientação financeira individualizada. Avalie sua situação antes de qualquer decisão.
O dinheiro já sabe para onde vai. A questão é se foi você quem decidiu.
Um e-mail por semana. Sem promessa de ficar rico.
O que mudou nos juros, no cartão e no seu bolso.