CDB ou Tesouro Selic: Qual Rende Mais na Reserva?
CDB ou Tesouro Selic, qual rende mais para guardar a reserva de emergência? A resposta não é fixa. Ela muda no exato momento em que dois números entram na conta: o percentual do CDI que o CDB paga e se o valor já guardado passou de R$10 mil. Ignorar esses dois números é o motivo pelo qual a maioria das comparações por aí termina em "depende", sem dizer de quê.
CDB ou Tesouro Selic: o número que decide a resposta
O Tesouro Selic rende 100% da taxa Selic. Um CDB de liquidez diária rende um percentual do CDI, taxa que acompanha a Selic de perto, mas não é idêntica a ela. Bancos tradicionais de grande porte costumam pagar entre 80% e 90% do CDI nesse tipo de produto. Fintechs e bancos digitais costumam pagar 100% ou mais, às vezes 105% a 110%. Um CDB pagando 90% do CDI perde do Tesouro Selic mesmo sem taxa de custódia. Um CDB pagando 100% ou mais empata ou ultrapassa, dependendo do segundo número: quanto já está guardado.
O Tesouro Selic cobra taxa de custódia da B3 de 0,20% ao ano, mas isenta essa cobrança até R$10 mil aplicados por CPF. Acima desse valor, a taxa incide sobre o excedente. O CDB não tem taxa de custódia, em nenhum valor. Então, até R$10 mil, o Tesouro Selic largou na frente pela isenção. Depois de R$10 mil, um CDB que pague 100% do CDI ou mais passa a render um pouco mais, porque o Tesouro Selic começa a pagar aquela taxinha sobre o que passou do limite.
Tesouro Selic: quando a isenção de custódia pesa mais
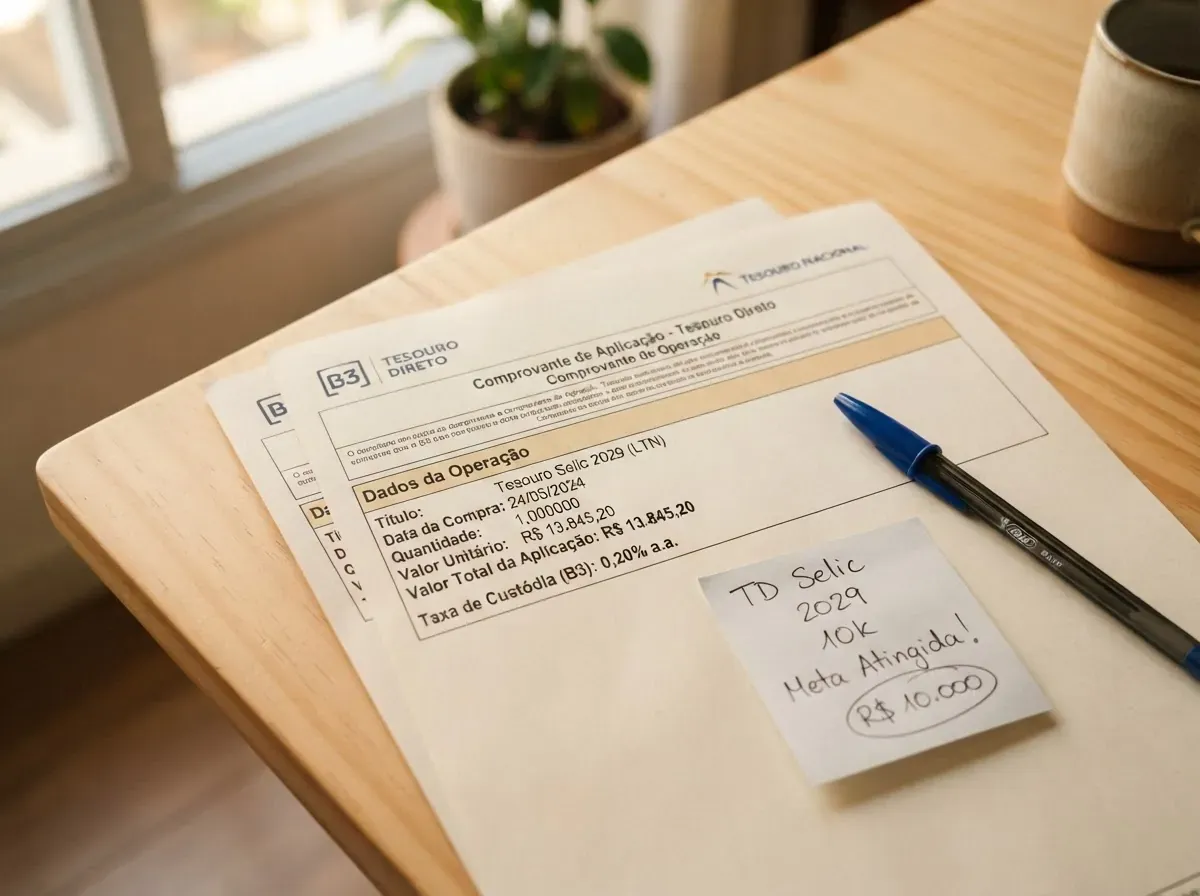
Para quem está formando a reserva do zero, com valores abaixo de R$10 mil, o Tesouro Selic tem uma vantagem estrutural simples de entender: rende 100% da Selic e não paga nada de custódia nessa faixa. O resgate cai na conta em até um dia útil (D+1), suficiente para a esmagadora maioria dos imprevistos que uma reserva de emergência precisa cobrir. Segundo o próprio Tesouro Direto, essa é a configuração do título desde a criação do programa: segurança de risco soberano e liquidez diária, com a isenção de custódia funcionando como incentivo para quem está começando a guardar.
Essa vantagem some conforme o valor cresce. Ela não desaparece de uma vez, ela se dilui: a taxa de 0,20% ao ano incide só sobre o que passa de R$10 mil, então o efeito é gradual, não um corte abrupto no dia em que a reserva atinge esse valor. Ainda assim, é o ponto a partir do qual vale reabrir a conta e comparar com o CDB disponível no seu banco.
CDB de liquidez diária: quando o percentual do CDI vence a comparação
O CDB de liquidez diária, para servir à reserva de emergência, precisa de duas características que nem todo CDB tem: resgate em D+0 ou D+1, sem carência, e rendimento atrelado a um percentual do CDI claramente informado. Um CDB com vencimento fixado em 12 ou 24 meses pode até pagar mais, mas não serve para esse fim, porque o dinheiro fica preso justamente quando o imprevisto acontece.
O CDB é protegido pelo Fundo Garantidor de Créditos, o FGC, até R$250 mil por CPF por instituição, valor que cobre com folga a reserva de praticamente qualquer faixa de renda. Não tem taxa de custódia em nenhum valor guardado, o que faz o efeito inverso do Tesouro Selic: quanto maior o saldo, maior a vantagem relativa de um CDB que pague 100% do CDI ou mais, porque o Tesouro Selic vai pagando cada vez mais custódia sobre o excedente enquanto o CDB continua sem cobrar nada.
O diagnóstico prático fica assim: abaixo de R$10 mil, o Tesouro Selic tende a levar vantagem, a menos que o CDB disponível pague bem acima de 100% do CDI. Acima de R$10 mil, um CDB de 100% do CDI ou mais costuma superar o Tesouro Selic pela ausência de custódia. O que muda o resultado nunca é a marca do banco. É esse par de números, e nenhum dos dois aparece sozinho na propaganda de nenhuma instituição.
Vale notar que o mesmo raciocínio já apareceu neste blog quando o Tesouro Reserva foi lançado: a mesma pergunta binária já surgiu na época, e a resposta seguiu o mesmo padrão. A diferença entre produtos de renda fixa de liquidez diária costuma ser pequena. O que a torna relevante ou irrelevante é o valor guardado, não uma preferência abstrata por um ou outro.
Comparar rendimento até esse ponto é diagnóstico. Passar meses comparando sem guardar nada enquanto isso é outra coisa: é o Ciclo do Mês Que Vem, a promessa de se organizar assim que a dúvida entre os dois produtos for resolvida, disfarçado de responsabilidade financeira. A pesquisa "qual rende mais" parece progresso, mas se o valor continua na conta corrente enquanto as abas de simulação se multiplicam, o resultado é o mesmo de quem promete organizar o cartão mês que vem e nunca muda a ordem em que o dinheiro sai.
Como aplicar o critério sem travar a decisão
1. Confira o percentual do CDI antes de qualquer coisa
Abra o CDB de liquidez diária que seu banco oferece e confira o percentual do CDI pago, não o nome do produto nem a propaganda ao redor dele. Se estiver abaixo de 100%, o Tesouro Selic provavelmente rende mais até R$10 mil guardados: esse número sozinho já resolve boa parte da dúvida sem precisar de planilha.
Armadilha frequente: aceitar "rende acima da poupança" como se fosse suficiente. Poupança rende bem menos que os dois, então essa comparação não diz nada sobre CDB versus Tesouro Selic. Antes mesmo de comparar produto, vale confirmar quanto separar antes mesmo de escolher o produto: sem esse valor mensal definido, a comparação de rendimento não tem sobre o que incidir.
2. Calcule quanto já está guardado e onde isso te posiciona
Se o valor está abaixo de R$10 mil, a isenção de custódia do Tesouro Selic pesa a favor dele. Se já passou, refaça a conta considerando a taxa de 0,20% ao ano só sobre o excedente: é raramente um valor alto o bastante para anular um CDB de 100% do CDI ou mais. É organizar as finanças antes de decidir onde guardar que dá esse número com precisão, em vez de estimar de cabeça.
Armadilha frequente: tratar R$10 mil como um limite rígido de troca imediata. Ele só indica a partir de que ponto vale reabrir a conta, não uma ordem para migrar tudo no mesmo dia.
3. Escolha um dos dois e comece a guardar no mesmo dia
Depois de checar os dois números, a decisão leva minutos, não semanas. Escolha o que render mais no seu caso específico e separe o primeiro valor imediatamente. Continuar comparando depois de já ter os dois números na mão não é diligência, é adiamento com roupa de responsabilidade.
Armadilha frequente: revisar a escolha todo mês como se fosse um placar. Revisar uma vez por ano, ou quando o valor guardado cruzar a marca de R$10 mil, já é mais do que suficiente.
O que muda no próximo mês
No mês seguinte a fechar essa conta, a diferença não aparece só no extrato. Ela aparece em deixar de abrir três abas de simulação toda vez que sai uma notícia sobre juros ou sobre um produto novo de renda fixa. O critério já está definido: percentual do CDI e valor guardado. Uma notícia de queda ou alta da Selic deixa de gerar dúvida, porque os dois produtos se movem juntos, e o gargalo real nunca esteve em qual dos dois pagava alguns décimos a mais. Estava em quanto sobrava para separar todo mês, o mesmo padrão que os erros mais comuns na hora de formar a reserva costumam expor antes mesmo de chegar à escolha do produto.
Perguntas frequentes
CDB rende mais que o Tesouro Selic?
Depende do percentual do CDI pago pelo banco e de quanto já está guardado. Abaixo de R$10 mil, o Tesouro Selic costuma render mais pela isenção de custódia. Acima desse valor, um CDB de 100% do CDI ou mais costuma superar o Tesouro Selic, porque não cobra taxa de custódia em nenhum valor.
Quanto rende R$1.000 no Tesouro Selic por dia?
O rendimento diário acompanha a Selic vigente dividida pelos dias úteis do ano, então varia conforme a taxa em vigor. Para uma estimativa atualizada, o simulador do próprio Tesouro Direto mostra o valor exato do dia, já descontado o efeito da isenção de custódia até R$10 mil.
CDB de liquidez diária tem risco maior que o Tesouro Selic?
Tem um risco diferente, não necessariamente maior dentro do limite de cobertura. O Tesouro Selic é garantido pelo Tesouro Nacional, risco soberano. O CDB é garantido pelo FGC até R$250 mil por CPF por instituição, o que cobre a reserva de praticamente qualquer faixa de renda sem exposição relevante.
Vale a pena trocar de Tesouro Selic para CDB depois que a reserva já está formada?
Só vale se o CDB disponível pagar 100% do CDI ou mais e o valor guardado já tiver passado de R$10 mil, ponto em que a taxa de custódia do Tesouro Selic passa a incidir sobre o excedente. Abaixo desse valor, a troca raramente compensa o trabalho.
Existe algum CDB que sempre rende mais que o Tesouro Selic?
Não existe essa garantia fixa, porque o percentual do CDI pago varia por banco e pode mudar ao longo do tempo. O critério precisa ser checado periodicamente, não assumido como permanente assim que um CDB específico é escolhido.
Preciso ter conta em corretora para comparar CDB e Tesouro Selic?
Para o Tesouro Selic, sim, é necessário cadastro em corretora ou no aplicativo do Tesouro Direto. Para o CDB, geralmente basta ter conta no banco ou fintech que oferece o produto, sem burocracia adicional além da abertura de conta.
A mesma lógica de comparar dois produtos de liquidez diária apareceu antes neste blog, e a conclusão prática se repete: o critério de segurança e liquidez que qualquer um dos dois já resolve importa mais do que a diferença de alguns décimos de rendimento entre eles.
Conteúdo educativo: este texto não é recomendação de investimento nem substitui orientação financeira individualizada. Avalie sua situação antes de qualquer decisão.
"O dinheiro já sabe para onde vai. A questão é se foi você quem decidiu."
Um e-mail por semana. Sem promessa de ficar rico.
O que mudou nos juros, no cartão e no seu bolso.