Conta Conjunta ou Separada: Sem Perder a Independência
Conta conjunta ou separada, qual escolher sem perder a independência? A resposta direta é que nenhuma das duas decide isso sozinha. Quem protege a independência é ter, dentro de qualquer modelo escolhido, uma parte que continua sendo só sua e que ninguém precisa aprovar.
A crença mais comum é a oposta: que conta conjunta significa abrir mão de autonomia e conta separada significa preservá-la. A escolha entre conta conjunta e conta separada é só a superfície do problema, e essa ideia não resiste ao teste da prática. Quem tem contas separadas mas divide moradia e contas fixas sem nenhum acordo sobre o que é "gasto do casal" perde tanto controle sobre a própria vida financeira quanto quem tem conta conjunta sem essa combinação. E quem tem conta conjunta, mas protegeu desde o início um espaço de uso individual, sem precisar justificar cada compra pequena, não perde nada.
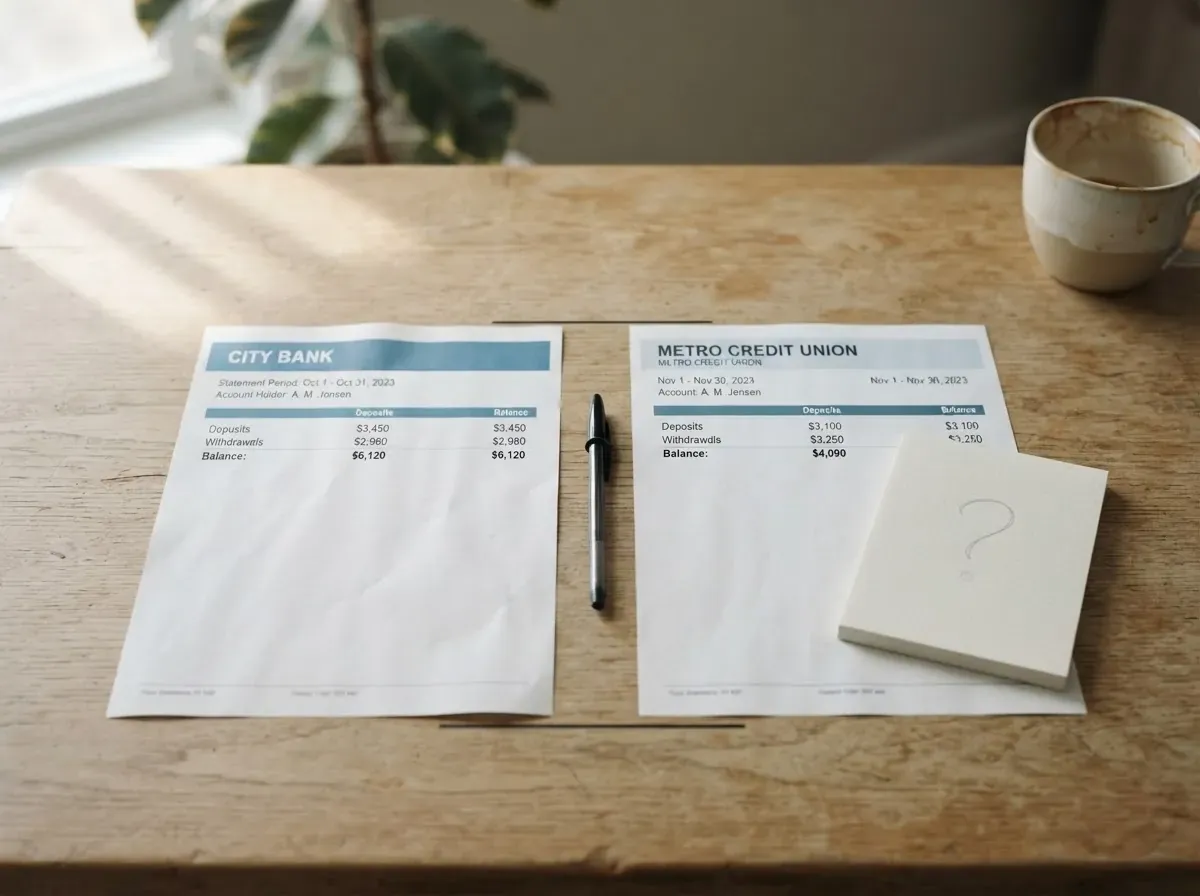
Conta conjunta ou separada: por que a pergunta certa não é sobre o formato
A maior parte do atrito sobre conta conjunta não aparece no dia em que ela é aberta. Aparece meses depois, no primeiro gasto que um dos dois não quer justificar: um presente, uma saída com amigos, uma assinatura que o outro acha desnecessária. Nesse momento, o problema que aparece na superfície é "ele gastou sem avisar", mas o problema real é anterior: nunca ficou combinado o que precisa de acordo dos dois e o que continua sendo decisão individual.
Segundo pesquisa da Serasa de 2023, a conta conjunta vem perdendo espaço entre os casais brasileiros, com 40% preferindo dividir as despesas em partes iguais sem centralizar tudo numa única conta. O mesmo vazio existe em contas separadas, só que de forma menos visível. Dois titulares, duas contas, tudo parece automaticamente autônomo.
Só que quando a moradia é dividida sem critério, quando um paga o mercado e o outro não sabe quanto isso realmente custa, ou quando as parcelas maiores ficam por conta de quem "sobra mais no mês", a independência que a conta separada prometia vira uma ilusão contábil. Cada um tem controle sobre uma conta, mas nenhum dos dois tem controle real sobre a própria vida financeira, porque as decisões grandes continuam sendo tomadas sem transparência.
Uma conta conjunta sem essa linha definida funciona como um quarto sem porta: tudo o que entra e sai fica exposto o tempo todo, até o que não devia precisar de explicação. Contas separadas sem essa mesma linha funcionam como dois quartos com porta, mas sem parede entre eles: parece que existe privacidade, mas qualquer gasto grande de um lado ainda invade o espaço do outro. O formato muda a aparência do problema. Não muda se ele existe.
O que realmente ameaça a independência do casal
O que ameaça a independência não é o modelo de conta. É a ausência de uma fronteira clara entre duas categorias de gasto que todo casal precisa nomear antes de escolher qualquer formato: o que é compromisso comum, decidido pelos dois, e o que continua sendo escolha pessoal, que não exige justificativa.
Sem essa fronteira, qualquer formato de conta vira palco do mesmo conflito. Com conta conjunta, o conflito aparece como fiscalização: um dos dois passa a comentar cada gasto do outro, porque tudo está no mesmo extrato e tudo parece, à primeira vista, assunto dos dois. Com conta separada, o conflito aparece como desconfiança: sem visibilidade nenhuma sobre o que o outro está gastando ou guardando, cada compromisso maior vira suspeita, mesmo quando não há nada a esconder.
O erro estrutural é o mesmo nos dois casos: tratar toda a vida financeira do casal como um bloco único, sujeito à mesma regra, em vez de dividi-la em duas camadas desde o início. Isso já aparece na forma como duas rendas costumam complicar mais do que ajudar quando não existe uma ordem combinada por trás delas, e a conta é só o formato onde esse problema de fundo aparece primeiro. Não à toa, o motivo real por trás da maioria das brigas por dinheiro no casal raramente é o valor em si: é a falta de acordo sobre quem decide o quê.
Sem essa fronteira combinada, a conversa sobre o formato de conta vira uma versão a dois do Ciclo do Mês Que Vem, a promessa de resolver a organização financeira no mês seguinte que nunca se cumpre: cada atrito é empurrado para "depois que a gente conversar direito", e o mês termina antes de essa conversa acontecer.
Como manter a independência com conta conjunta ou com contas separadas
O mecanismo que preserva a independência é o mesmo, independente do formato escolhido: nomear com clareza o que entra na conta comum (seja ela conjunta ou uma parte combinada de contas separadas) e reservar, sem negociação recorrente, um valor de uso livre para cada um. Esse valor não precisa de explicação, prestação de contas ou aprovação prévia, mesmo quando a conta é conjunta. Isso vale tanto para conta conjunta e conta separada quanto para o modelo híbrido de conta para casal, com uma parte comum e uma parte individual.
Isso não é o mesmo que dividir tudo meio a meio. É diferente de proporcional à renda. É a mesma camada anterior que o guia completo de finanças de casal descreve, tratando a fórmula de divisão como a última decisão da sequência, não a primeira: primeiro se decide o que é comum e o que é individual, depois se decide como o comum é dividido. Pular direto para a fórmula de divisão sem antes traçar essa linha é o que faz qualquer formato de conta parecer, mais cedo ou mais tarde, uma ameaça à autonomia.
1. Separe o que é decisão dos dois do que é decisão individual antes de escolher a conta
Liste, os dois juntos, o que entra automaticamente como gasto comum: moradia, contas fixas, mercado, o que for combinado. Depois liste o que continua sendo escolha pessoal, mesmo saindo do orçamento comum, um lazer, um presente, uma assinatura de uso próprio. A lógica é parecida com montar um primeiro orçamento mensal em três categorias simples, só que agora aplicada a duas pessoas ao mesmo tempo. Fazer essa lista antes de decidir o formato da conta evita que a fórmula vire o campo de disputa que deveria ter sido resolvido antes dela.
Armadilha frequente: discutir "quem paga o quê" antes de discutir "o que é de quem". A primeira pergunta pressupõe uma resposta para a segunda, que raramente foi combinada.
2. Reserve um valor de uso livre, sem prestação de contas, para cada um
Pensar em como dividir conta com o parceiro sem prestação de contas constante começa aqui. Dentro de qualquer formato, defina um valor mensal que cada pessoa pode usar sem precisar avisar, justificar ou pedir aprovação. Isso importa porque é justamente a ausência desse espaço que transforma uma conta conjunta em fiscalização e uma conta separada em desconfiança: sem um valor claramente livre, cada gasto pessoal parece uma exceção que precisa ser explicada.
- Esse valor pode ser proporcional à renda de cada um, seguindo a mesma lógica de quanto cada gasto deveria pesar no orçamento mensal, para não pesar mais sobre quem ganha menos.
- Pode existir mesmo dentro de uma conta conjunta, como um limite combinado de uso individual.
- Pode ser pequeno no início: o valor importa menos do que o princípio de que ele existe e não precisa de justificativa.
Armadilha frequente: tratar esse valor como "sobra", algo que só existe se der certo no fim do mês. Um valor que só existe quando sobra deixa de ser autonomia: vira um privilégio condicional, e é exatamente isso que corrói a independência aos poucos.
3. Marque um checkpoint fixo para revisar a fronteira, não só a fórmula
Reserve um momento mensal ou trimestral fixo para revisar o que está classificado como comum e o que está classificado como individual. Renda muda, custo de vida muda, e uma fronteira que fazia sentido há um ano pode estar sufocando um dos dois sem que ele tenha percebido o motivo exato do desconforto.
Armadilha frequente: só revisar a fronteira quando já existe um conflito aberto. Nesse ponto, a conversa já carrega desconfiança acumulada, o que torna mais difícil separar o ajuste técnico da mágoa que se formou por trás dele.
Por que esse ajuste funciona mesmo trocando o formato de conta
O motivo pelo qual esse mecanismo funciona independente do formato é simples: a independência dentro de um casal depende do acordo que existe por trás da conta, não da conta em si. Uma conta conjunta bem estruturada, com fronteira clara e valor de uso livre definido, entrega mais autonomia financeira no casamento do que contas separadas sem nenhuma combinação sobre o que é comum. E o inverso também é verdadeiro.
Isso explica por que trocar de formato raramente resolve o desconforto de quem sente que perdeu independência. Se o casal já tentou conta conjunta, depois separou tudo, e a sensação de vigilância ou de desconexão continua, o problema não estava na conta. Estava na ausência da linha que deveria ter sido combinada antes de qualquer uma das duas escolhas.
O que muda no próximo mês
O primeiro mês em que essa fronteira existe tem uma diferença perceptível, e ela aparece no momento do gasto pequeno, não no extrato do fim do mês. Comprar algo sem grande importância deixa de gerar aquele cálculo mental de "será que vou precisar explicar isso depois". A conversa sobre dinheiro deixa de vigiar cada linha e passa a acontecer só quando algo realmente sai do combinado.
Isso vale tanto para quem escolhe manter tudo numa conta conjunta quanto para quem prefere contas separadas com uma parte comum. O extrato continua parecido. O que muda é que os dois sabem, antes de qualquer gasto acontecer, o que é assunto de casal e o que não é, e essa clareza costuma render mais folga real do que a briga recorrente sobre quem "controla" o dinheiro de quem.
Perguntas frequentes
Conta conjunta atrapalha a independência do casal?
Só quando falta uma linha clara entre o que é gasto comum e o que é uso individual. Uma conta conjunta com essa fronteira definida, incluindo um valor de uso livre sem prestação de contas, preserva tanta autonomia quanto contas separadas bem combinadas.
É melhor ter conta separada para preservar a privacidade financeira?
Contas separadas ajudam a manter históricos individuais visíveis só para cada titular, mas não resolvem sozinhas a independência. Sem um acordo prévio sobre o que é gasto comum, contas separadas também geram desconfiança e disputa, só que em torno de quanto cada um está de fato contribuindo.
Como decidir entre conta conjunta ou individual, separada ou os dois modelos combinados?
A decisão sobre o formato vem depois de definir o que é gasto comum e o que é escolha individual. Com essa fronteira já combinada, os três formatos, conjunta, separada ou uma conta comum somada a contas individuais, funcionam. Nenhum funciona bem sem essa definição prévia.
Vale a pena reservar um valor de uso livre mesmo com conta conjunta?
Vale, e é justamente esse valor que evita que a conta conjunta vire fiscalização mútua. Ele pode ser pequeno, mas precisa ser claramente combinado como isento de justificativa, para funcionar como espaço real de autonomia dentro do orçamento comum.
Com quanto tempo de relacionamento faz sentido decidir entre conta conjunta ou separada?
Não existe um prazo padrão. O ponto de decisão costuma chegar quando surgem despesas fixas divididas, como aluguel ou contas de moradia compartilhada. O tempo de relacionamento pesa menos nessa escolha do que ter, antes de abrir qualquer conta, a conversa sobre o que é comum e o que é individual.
Essa mesma lógica de separar o que é comum do que é individual antes de qualquer fórmula é o que evita que dividir despesas variáveis vire disputa a cada fatura, seja qual for o formato de conta escolhido pelo casal.
Conteúdo educativo: este texto não é recomendação de investimento nem substitui orientação financeira individualizada. Avalie sua situação antes de qualquer decisão.
"O dinheiro já sabe para onde vai. A questão é se foi você quem decidiu."
Um e-mail por semana. Sem promessa de ficar rico.
O que mudou nos juros, no cartão e no seu bolso.