Finanças de Casal: o Guia Completo Para Organizar o Dinheiro a Dois Sem Brigar
Quando o assunto é finanças de casal, a primeira pergunta que a maioria faz é sempre a mesma: conta conjunta ou separada, dividir meio a meio ou proporcional à renda? É a pergunta errada para começar. Antes de escolher fórmula, existe uma sequência de decisões que ninguém costuma nomear, e é justamente essa ausência que transforma qualquer método de divisão em motivo de discussão.
Duas rendas deveriam facilitar a vida financeira do casal. Na prática, raramente facilitam. Elas dobram o número de variáveis: duas datas de salário, dois cartões com vencimentos diferentes, dois históricos de gastos que nunca foram colocados lado a lado. Organizar dinheiro a dois vai além de ampliar o orçamento individual: é um sistema diferente, com mais peças, e a maioria dos casais tenta rodar esse sistema sem antes combinar a ordem em que as peças se encaixam. Este guia trata exatamente disso: como organizar as finanças do casal a partir da sequência certa, antes de discutir qualquer fórmula de divisão.
Por que duas rendas complicam antes de simplificar
A conta que todo casal faz de cabeça parece simples. Mais dinheiro entrando deveria significar mais folga. Só que raramente falta renda combinada. Falta uma ordem definida antes de cada um gastar por conta própria, e sem essa ordem, duas rendas complicam mais do que uma em vez de somar.
O motivo é estrutural. Uma pessoa sozinha tem uma data de salário, um cartão, um histórico de gastos e uma noção própria do que é essencial. Quando são dois, cada um desses elementos se duplica, e raramente está sincronizado. O salário de um cai no dia 5. O do outro, no dia 20. Um cartão fecha antes do outro abrir. O que para um é gasto variável, como uma assinatura extra, para o outro é compromisso que já está decidido e não se discute.
Segundo o Banco Central, o comprometimento de renda das famílias brasileiras com o pagamento de dívidas bateu recorde histórico em fevereiro de 2026, atingindo 29,7% da renda, o maior percentual da série iniciada em 2011. O dado importa aqui porque desfaz uma ilusão comum: renda combinada mais alta não é proteção automática contra esse número. Duas rendas somadas continuam sujeitas ao mesmo mecanismo. O tamanho do salário pesa menos do que a ordem em que ele é gasto.
Esse é o Ciclo do Mês Que Vem operando a dois. Sozinho, ele já é difícil de quebrar: a promessa de que no próximo mês tudo se organiza, repetida todo mês sem se cumprir. Num casal, esse ciclo ganha um sócio. Cada pessoa carrega uma versão diferente do "próximo mês", um quer esperar a parcela do carro acabar, o outro quer resolver depois do décimo terceiro, e enquanto os dois esperam o momento certo, o mês passa sem que nada mude.
Conta conjunta ou separada: a pergunta que vem depois
É aqui que a maioria dos guias sobre finanças de casal começa, e é exatamente onde este guia discorda. Conta conjunta, conta separada ou um modelo híbrido são formatos. Nenhum formato resolve sozinho o problema de fundo, porque o problema real está em outro lugar: existir ou não uma ordem combinada de distribuição antes de qualquer um dos dois gastar.
Uma conta conjunta bem estruturada funciona quando os dois já concordaram, antes de abri-la, sobre o que entra nela e em que ordem sai. Sem esse acordo prévio, a conta conjunta só centraliza o problema num lugar só, ela não o resolve. O mesmo vale para contas separadas: dividir tudo em partes exatas parece justo até a renda de um ser diferente da do outro, e aí a divisão igual esconde uma diferença real em quanto sobra para cada um no fim do mês.
A pergunta que realmente importa é outra: os dois sabem, antes do salário cair, o que já está comprometido e o que ainda é escolha? Sem responder isso primeiro, qualquer formato de conta vira palco da mesma discussão, só que com nome diferente. Dividir contas do casal e montar o orçamento do casal são a mesma tarefa vista de dois ângulos, e as duas dependem do mesmo mapa prévio.
Há ainda um terceiro formato, o híbrido, que costuma resolver na prática o que os dois extremos discutem na teoria: uma conta conjunta só para os gastos combinados (moradia, contas fixas, mercado), com o restante de cada renda ficando sob controle individual. Ele funciona bem justamente porque separa o que precisa de acordo dos dois (os gastos comuns) do que continua sendo decisão pessoal, sem forçar transparência total sobre cada compra individual. Mesmo esse modelo, no entanto, só entrega o que promete depois que os dois já sabem quanto cada compromisso comum realmente custa.
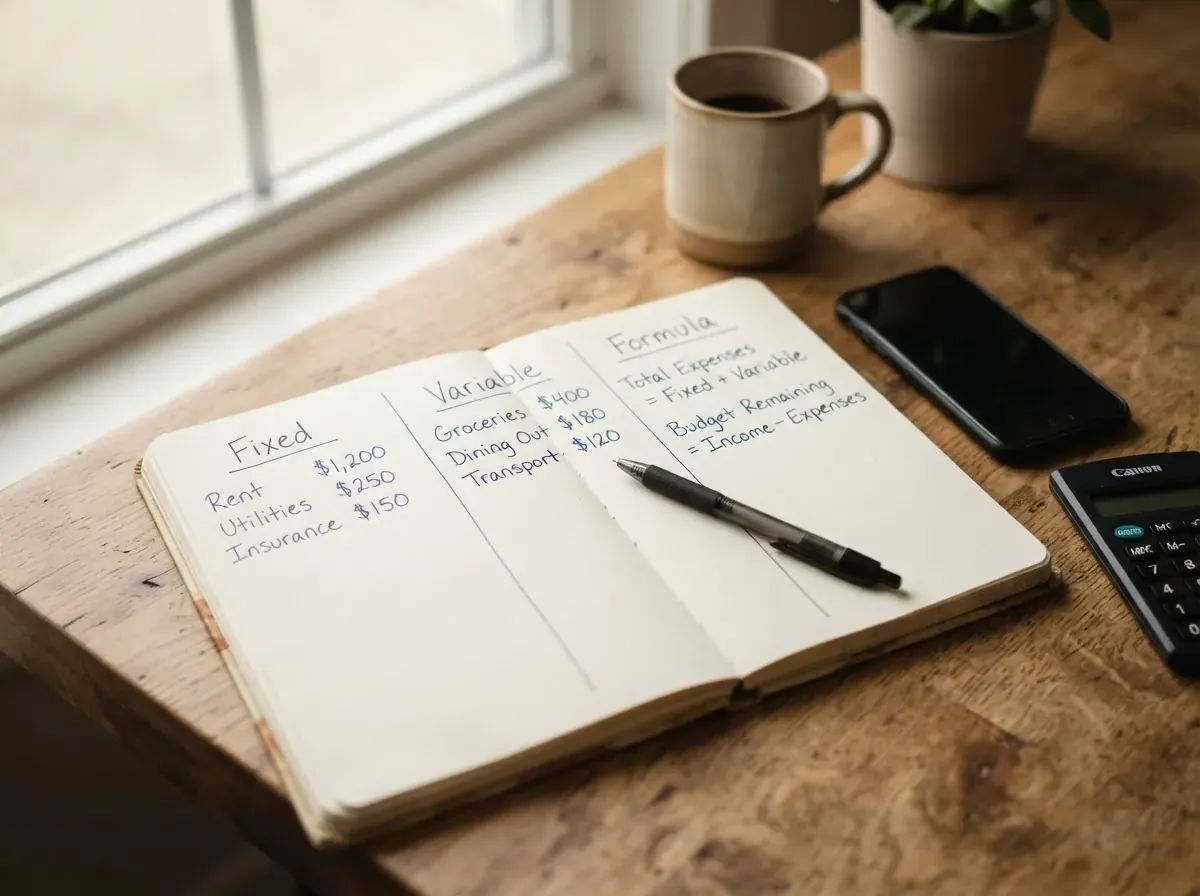
A ordem que precisa existir antes de qualquer fórmula
Pense em administrar duas contas correntes que nunca se falam, cada uma emitindo boletos que a outra nunca vê. É essa a sensação de organizar finanças a dois sem ordem prévia: cada um sabe o que assumiu, mas ninguém tem o quadro completo. Quando alguém tenta montar o orçamento conjunto no fim do mês, o que aparece na mesa é o resultado bruto do que os dois fizeram separadamente, não um plano.
A ordem que resolve isso tem três camadas, e cada uma precisa vir antes da seguinte. Primeiro, os dois calendários financeiros precisam virar um só documento: datas de salário, vencimentos de cartão, compromissos fixos de cada um. Segundo, dentro de cada calendário, é preciso separar o que já está decidido (moradia, parcelas, planos com fidelidade) do que ainda é escolha a cada mês (assinaturas, gastos de conveniência). Só depois dessas duas camadas mapeadas é que a terceira faz sentido: decidir a fórmula de divisão, seja ela conta conjunta, separada, 50/50 ou proporcional à renda.
Pular direto para a terceira camada é o desvio mais comum, e é o que faz qualquer fórmula parecer injusta. Não é a fórmula que está errada. É o momento em que ela é discutida, antes de existir qualquer mapa do que os dois já assumiram.
3 passos para organizar as finanças de casal antes de escolher fórmula
1. Mapeie os dois calendários num documento só
Junte datas de salário, vencimentos de cartão e compromissos fixos de cada um num único lugar, visível para os dois. Isso importa porque, separado em duas cabeças e dois aplicativos, o mês sempre parece mais gerenciável do que realmente é.
Quando o mapa está junto, as sobreposições aparecem: um dia concentra três vencimentos ao mesmo tempo, existe uma semana mais pesada que as outras, e um vácuo entre o fim do mês e o próximo salário que ninguém estava cobrindo. Quem quer montar uma planilha financeira do casal para colocar os dois orçamentos lado a lado começa exatamente por aqui, antes de discutir qualquer valor.
Armadilha frequente: começar dividindo responsabilidades sem antes ter mapeado o todo. Quem paga o quê é a segunda pergunta. O que entra e o que sai, e quando, é a primeira.
2. Separe o que já está decidido do que ainda é escolha
Dentro dos gastos de cada um, identifique o que já está decidido (aluguel, financiamento, planos com fidelidade) e o que ainda é escolha a cada mês (assinaturas renováveis, serviços por demanda, gastos de conveniência). Faça esse mapeamento separado antes de comparar as duas listas: é o que revela o que cada um está assumindo sem que o outro saiba.
É comum aparecer um compromisso pago em duplicidade, porque cada um achava que já estava resolvido, e outro que ninguém está assumindo, porque cada um achava que era responsabilidade do outro. A lógica é a mesma de montar o primeiro orçamento mensal em 3 categorias sozinho, só que agora com um passo a mais de alinhamento entre os dois.
Armadilha frequente: tratar tudo como "gasto do mês" numa lista só. Sem separar decidido de escolha, a conversa seguinte não tem onde se apoiar.
3. Só então escolha a fórmula, e revise num checkpoint fixo
Com os dois calendários mapeados e a lista de decidido/escolha na mesa, escolha a fórmula de divisão numa única conversa: conta conjunta, separada, meio a meio ou proporcional à renda. Qualquer uma funciona a partir daqui, porque a decisão difícil já foi tomada antes. O que sustenta a fórmula no longo prazo é marcar um checkpoint mensal fixo para revisar o que mudou, antes que qualquer gasto vire surpresa na fatura.
Isso vale ainda mais para as despesas que não são fixas. Quem já resolveu o mapa e ainda sente atrito no dia a dia costuma ter dificuldade específica com o que varia mês a mês, e vale dividir despesas variáveis sem transformar cada fatura em discussão como o próximo ajuste depois deste guia.
Armadilha frequente: escolher a fórmula certa e nunca mais revisitá-la. Renda muda, custo de vida muda, e uma fórmula que fazia sentido há um ano pode estar desatualizada sem que ninguém tenha percebido.
Por que a ordem funciona mesmo quando a fórmula muda
O que torna essa sequência difícil de estabelecer num casal tem pouco a ver com matemática. Os dois precisam olhar para os mesmos números ao mesmo tempo, e isso não acontece naturalmente: precisa ser agendado como qualquer outro compromisso do mês. Enquanto essa conversa não tem um momento fixo, ela concorre com tudo o que parece mais urgente, e sempre perde.
Quando essa conversa finalmente acontece, o padrão mais comum é descobrir que havia mais folga do que os dois imaginavam. Ela só estava escondida atrás de dois históricos de gasto que nunca tinham sido colocados lado a lado. Sem esse cruzamento, cada um segue defendendo a própria versão do orçamento, e as duas versões carregam alguma verdade. Só que nenhuma delas tem o quadro inteiro.
Isso explica por que trocar de fórmula raramente resolve uma briga recorrente sobre dinheiro. Se o casal já testou 50/50, depois proporcional, depois por categoria, e a discussão continua, a fórmula raramente é a causa. O que falta, por baixo de qualquer uma delas, é a ordem de mapeamento que deveria sustentá-la desde o início. A fórmula é a última decisão da sequência, não a primeira, e tratá-la como se fosse a primeira é o que faz qualquer método parecer que não funciona.
O que muda no próximo mês
O primeiro mês em que a ordem está definida antes do gasto tem uma qualidade diferente, não porque o dinheiro aumentou, mas porque as decisões já foram tomadas antes de o mês começar. Quando um boleto inesperado aparece, os dois já sabem o que está disponível para absorvê-lo. Quando um deles quer fazer um gasto fora do combinado, a conversa é rápida porque o mapa está visível para os dois.
Isso não resolve tudo de uma vez, mas transforma a organização das finanças de casal de uma sequência de descobertas ansiosas em algo que os dois administram com a mesma informação na mão. E quando surge a vontade de guardar mais no fim do mês, o ajuste rende mais quando já existe uma ordem combinada por trás dele: a lógica de reorganizar gastos sem sofrer nem cortar tudo de uma vez funciona melhor depois que os dois já sabem, juntos, o que está decidido e o que ainda é escolha.
Perguntas frequentes
Como deve ser dividido o dinheiro do casal?
Não existe uma divisão universalmente certa. Meio a meio funciona bem quando as rendas são parecidas; proporcional à renda evita que quem ganha menos sinta um peso desproporcional no orçamento pessoal. O que garante que qualquer uma das duas funcione é ter mapeado antes o que já está decidido e o que ainda é escolha, não o percentual escolhido.
Vale mais ter conta conjunta ou separada?
Depende do casal, e essa resposta frustra quem busca uma regra fixa. O que importa mais do que o formato da conta é ter uma ordem de distribuição definida que os dois conhecem e concordaram antes do mês começar. Os dois formatos funcionam quando essa ordem existe. Nenhum funciona sem ela.
Como um casal deve guardar dinheiro quando as rendas são diferentes?
A diferença de renda raramente é o problema principal. O que costuma gerar atrito é a falta de transparência sobre o que cada um está comprometendo, não a proporção da divisão. Mapear os compromissos dos dois antes de definir quem paga o quê resolve boa parte do desconforto antes de ele aparecer.
De quem é o dinheiro em uma conta conjunta?
Financeiramente, o valor depositado numa conta conjunta pertence aos dois titulares, independente de qual dos dois o depositou. Por isso a conta só funciona sem atrito quando existe acordo prévio sobre o que entra nela e em que ordem sai, já que nenhum dos dois tem controle exclusivo sobre o saldo.
Por que o casal não consegue guardar dinheiro mesmo com duas rendas?
Porque duas rendas não criam folga automaticamente. Criam mais complexidade. Se cada renda é gerida de forma independente, sem uma ordem conjunta de distribuição, o que sobra no fim depende do que os dois decidiram sem coordenação. A folga aparece quando a ordem existe antes do gasto, não depois de tudo já comprometido.
Por onde começar a organizar as finanças de casal esta semana?
Pelo mapeamento dos calendários, não pela escolha da conta. Reserve uma conversa de 20 a 30 minutos só para colocar datas de salário, vencimentos de cartão e compromissos fixos num documento visível para os dois. A fórmula de divisão vem depois, como consequência do que esse mapa revelar.
Conteúdo educativo: este texto não é recomendação de investimento nem substitui orientação financeira individualizada. Avalie sua situação antes de qualquer decisão.
O dinheiro já sabe para onde vai. A questão é se foi você quem decidiu.
Um e-mail por semana. Sem promessa de ficar rico.
O que mudou nos juros, no cartão e no seu bolso.