Como Organizar as Finanças ao Morar Junto Pela Primeira Vez
As caixas ainda estão pela metade quando a primeira dúvida sobre dinheiro aparece: como organizar as finanças ao morar junto pela primeira vez, 50/50 ou proporcional à renda de cada um? É a pergunta que mais aparece antes da mudança. Não é a que decide se o primeiro mês vai fechar.
Antes de qualquer fórmula, cada um chega na casa nova carregando compromissos que já existiam sozinho: uma assinatura de streaming duplicada, a parcela de um móvel comprado ainda solteiro, um plano de celular mais caro contratado antes de se conhecerem. Esses compromissos não desaparecem só porque os dois passaram a morar juntos, e continuam consumindo uma fatia da renda de cada um que nenhuma fórmula da casa nova enxerga, porque ninguém colocou essa lista na mesa antes de escolher a fórmula.
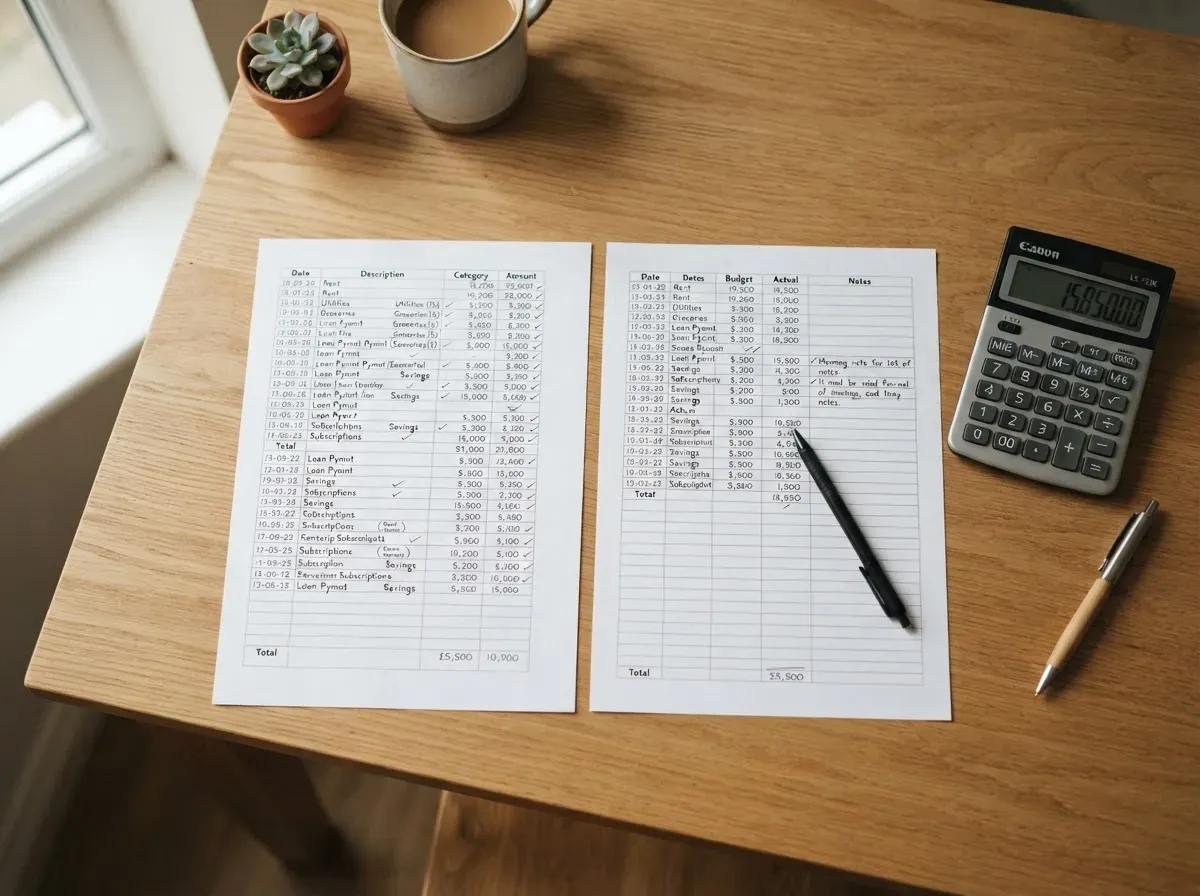
O mapeamento que a maioria pula antes de dividir as contas da casa nova
O raciocínio mais comum na hora de morar junto pela primeira vez é somar as despesas novas do apartamento, aluguel, condomínio, internet, mercado, e decidir como dividir esse total. Faz sentido à primeira vista, porque essas são as contas visíveis, as que aparecem no nome dos dois desde o primeiro mês. O problema é que essa conta assume, sem dizer, que as duas vidas financeiras começam do zero na mudança, quando na prática nenhuma das duas começa.
Um dos dois pode chegar pagando uma parcela de móveis da casa antiga, um consórcio, uma assinatura anual que só termina daqui a alguns meses. O outro pode chegar sem nenhum desses compromissos. Se a fórmula da casa nova for aplicada sem considerar essa diferença, os dois pagam exatamente a mesma fatia das contas novas (ou a mesma proporção da renda), mas terminam o mês com folgas completamente diferentes, e ninguém consegue explicar por quê, porque a causa nunca foi colocada na mesa.
Esse desencontro costuma virar o primeiro atrito financeiro do casal recém-mudado, exatamente o tipo de tensão que o Ciclo do Mês Que Vem se alimenta: os dois sentem que "tem algo errado" na divisão, prometem revisar assim que a rotina da casa nova se estabilizar, e o mês seguinte chega com a mesma fórmula intacta, porque ninguém nomeou o que realmente estava causando o desencaixe.
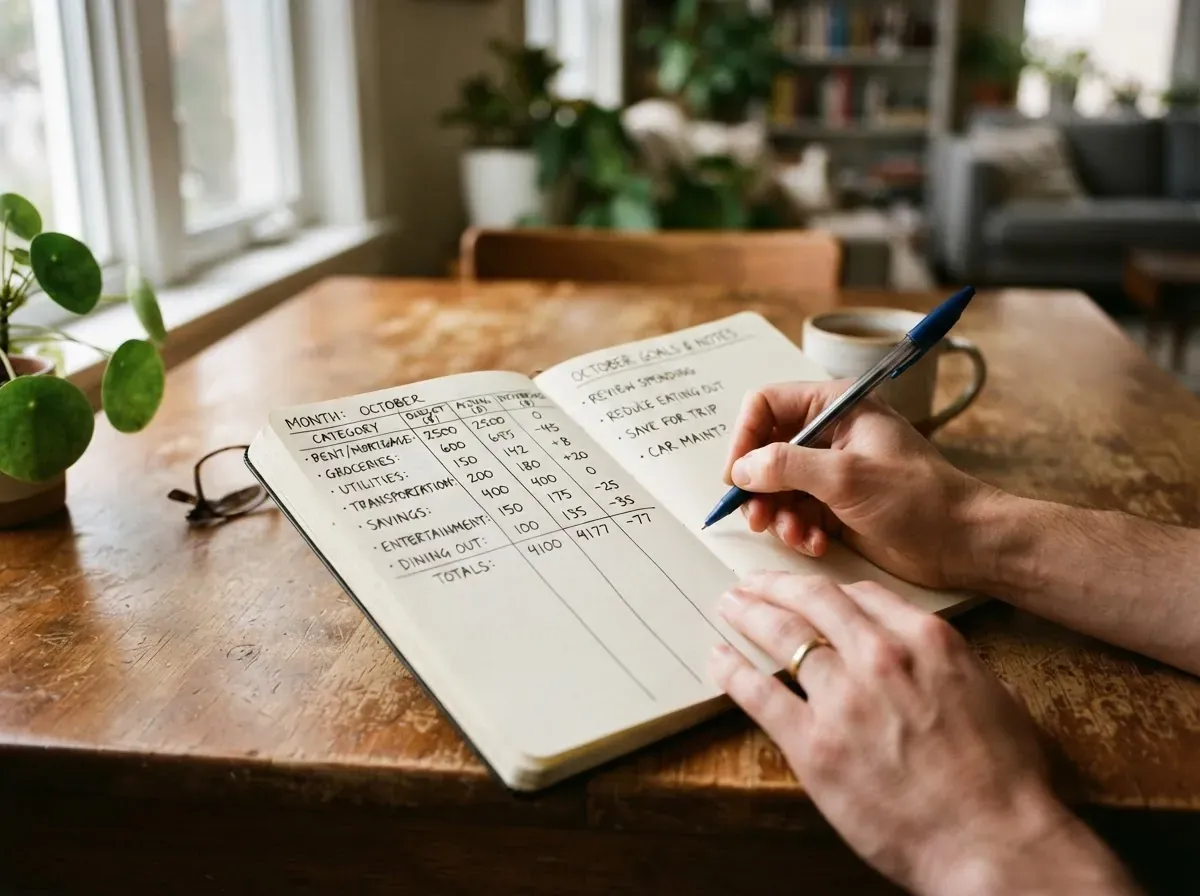
Como organizar as finanças ao morar junto pela primeira vez
O passo que resolve esse desencontro não é técnico, é de ordem: mapear antes de dividir. Cada um lista, separadamente, os compromissos financeiros antes de morar junto, valor mensal e prazo restante de cada um, sem julgar se são muitos ou poucos. Dividir contas ao morar junto por qualquer fórmula só faz sentido depois de comparar essa lista dos dois lados, lado a lado. O Banco Central recomenda mapear toda a movimentação financeira antes de qualquer decisão conjunta, o mesmo princípio que sustenta o orçamento do casal na mudança para uma casa nova.
O que fazer antes de dividir as contas da casa nova, nesse sentido, resume-se a essa lista, não à escolha entre 50/50 e proporcional. Para quem enfrenta a primeira vez morando junto, dinheiro em jogo já é motivo suficiente de tensão, então vale reduzir a incerteza que dá para reduzir, e essa lista é a parte que está inteiramente sob controle dos dois antes mesmo de a mudança acontecer.
Veja como isso muda o resultado. Um casal que decide dividir 50/50 as contas novas do apartamento pode terminar o primeiro mês no aperto mesmo assim, se um dos dois continuar pagando R$400 de parcelas de móveis da casa antiga e o outro não tiver nenhum compromisso herdado. A fórmula da casa nova está certa no papel, mas ignora o que cada um já carregava antes dela existir. Ajustar a fórmula depois de ver essa lista, seja reduzindo temporariamente a fatia de quem tem mais compromissos herdados, seja simplesmente sabendo por que a folga dos dois é diferente, evita que o primeiro mês vire motivo de desconfiança.
Só depois: qual fórmula usar para as contas novas
Com o mapeamento feito, a escolha da fórmula fica mais simples, porque agora ela parte de números reais, não de uma suposição de que os dois começam do mesmo lugar. Os quatro modelos de conta que resolvem cenários diferentes de renda e histórico continuam sendo a referência para decidir entre conta conjunta total, contas separadas por responsabilidade ou um dos arranjos híbridos, mas a escolha certa depende dessa lista prévia, não substitui ela.
As despesas variáveis da casa nova, delivery da primeira semana, itens de decoração comprados aos poucos, também merecem esse mesmo cuidado: dividir despesas variáveis do casal depende de um acordo combinado antes do gasto, não só da fórmula escolhida para as contas fixas.
3 passos para organizar as finanças ao morar junto pela primeira vez
1. Liste os compromissos individuais que cada um já carregava antes da mudança
Cada um escreve, separadamente, assinaturas, parcelas, planos e qualquer compromisso financeiro recorrente que já existia antes de morar junto, com valor mensal e prazo restante. Isso importa porque esses compromissos vão continuar consumindo renda depois da mudança, e ignorá-los na hora de dividir as contas novas distorce a comparação entre o que cada um realmente tem disponível.
Armadilha frequente: listar só os compromissos "importantes" (financiamento, empréstimo) e esquecer assinaturas pequenas, que somadas costumam pesar mais do que parecem isoladamente. Organizar essa lista em categorias simples antes de comparar com a do outro ajuda a não deixar nada de fora.
2. Só depois, escolha a fórmula de divisão das contas novas da casa
Com as duas listas na mesa, decidam entre 50/50, proporcional à renda ou outro arranjo, já sabendo se algum dos dois carrega mais compromissos herdados que o outro. A fórmula em si pode ser qualquer uma, desde que os dois concordem e que a diferença de compromissos individuais tenha sido considerada na conversa.
Armadilha frequente: escolher a fórmula no mesmo dia da mudança, no meio da correria, sem ter feito o mapeamento antes. A pressa nessa etapa é o motivo mais comum de precisar renegociar tudo de novo no segundo mês.
3. Marque uma revisão entre 60 e 90 dias, quando a rotina real aparece
O primeiro mês de qualquer mudança costuma ser atípico, com gastos únicos de instalação e uma rotina que ainda não se firmou. Um checkpoint entre 60 e 90 dias depois da mudança mostra se a fórmula escolhida se sustenta na rotina normal ou se algum ajuste é necessário.
Armadilha frequente: interpretar qualquer atrito do primeiro mês como prova de que a fórmula está errada. O teste real só aparece quando a novidade passa e a rotina se estabiliza.
O primeiro trimestre com essa organização em prática
O primeiro mês em que os dois já sabem exatamente o que cada um carregava antes da mudança tem uma diferença que aparece antes de qualquer atrito. A comparação deixa de ser "por que ele(a) sobra mais que eu" e passa a ser "ele(a) tinha um compromisso que eu não tinha, e já sabíamos disso". Quando a revisão de 60 a 90 dias chega, ajustar o orçamento mensal que começou a estourar fica mais simples, porque a causa provável já está mapeada desde o início, em vez de precisar ser descoberta do zero.
Perguntas frequentes
Como organizar as finanças ao morar junto pela primeira vez?
Mapeando primeiro os compromissos financeiros individuais que cada um já carregava antes da mudança, e só depois escolhendo a fórmula de divisão das contas novas da casa. Pular essa ordem é o motivo mais comum de o primeiro mês não fechar como esperado.
É melhor dividir as contas novas 50/50 ou proporcional à renda?
Depende da diferença de renda e de compromissos herdados entre os dois. Rendas parecidas e poucos compromissos individuais costumam funcionar bem com 50/50; diferenças relevantes de renda ou de compromissos herdados tendem a pesar menos com uma divisão proporcional.
Vale a pena ter conta conjunta desde o primeiro mês morando junto?
Não é obrigatório. O formato da conta é uma decisão separada do mapeamento de compromissos prévios, e pode ser testado aos poucos, começando por uma conta comum só para as despesas combinadas da casa nova enquanto o resto permanece individual.
O que fazer se um dos dois tem muito mais dívida ou compromisso do que o outro?
Considerar esse desequilíbrio na fórmula de divisão das contas novas, em vez de ignorá-lo, é o que evita que a pessoa com mais compromissos herdados termine sempre com menos folga que a outra, mesmo pagando a mesma fatia combinada.
Quanto tempo leva para a divisão das contas se estabilizar depois da mudança?
Um período entre 60 e 90 dias costuma ser suficiente para a rotina real aparecer, depois dos gastos únicos de instalação do primeiro mês. É esse o momento certo para revisar se a fórmula escolhida realmente se sustenta.
Depois desse primeiro mapeamento, sincronizar os dois calendários financeiros costuma ser o ajuste seguinte, porque datas de salário e vencimentos diferentes continuam complicando o mês mesmo depois que a fórmula de divisão já está definida.
Conteúdo educativo: este texto não é recomendação de investimento nem substitui orientação financeira individualizada. Avalie sua situação antes de qualquer decisão.
"O dinheiro já sabe para onde vai. A questão é se foi você quem decidiu."
Um e-mail por semana. Sem promessa de ficar rico.
O que mudou nos juros, no cartão e no seu bolso.