Casas Bahia recuperação judicial: seu carnê muda?
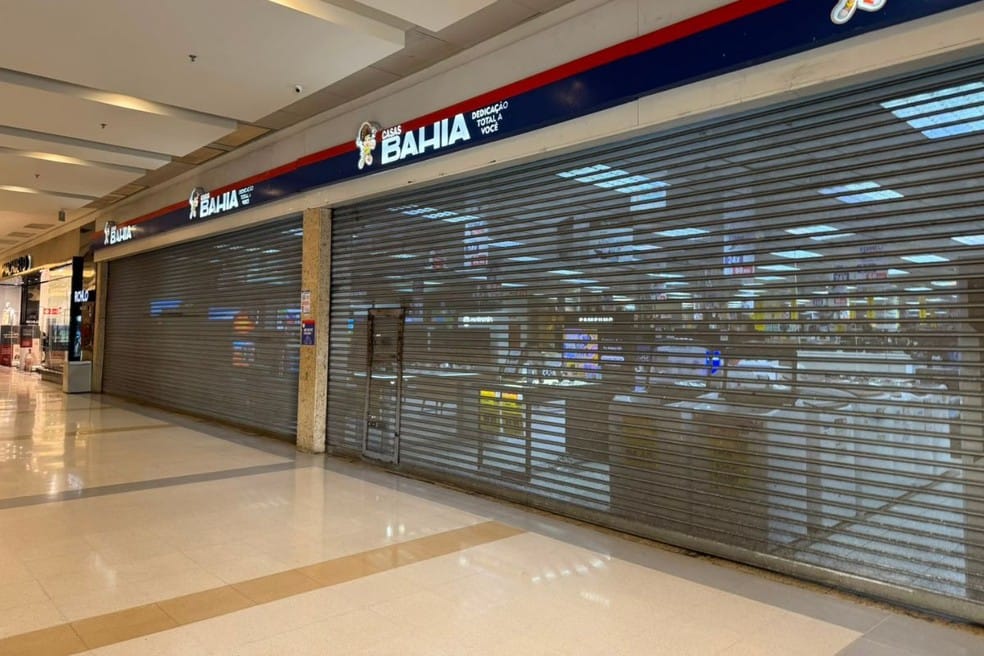
A resposta direta é não, pelo menos não para quem já recebeu o produto. O Grupo Casas Bahia protocolou um pedido de recuperação judicial na noite deste domingo (16), na Justiça de São Paulo, para tentar reorganizar uma dívida de R$17,3 bilhões. O pedido reúne dez empresas do grupo, entre elas as responsáveis pelas marcas Casas Bahia, Ponto Frio e pelo site Extra.com.
A varejista chega a esse momento depois de reportar um prejuízo de R$10,1 bilhões só no segundo trimestre de 2026, o que deixou o patrimônio líquido da empresa negativo em R$8,1 bilhões. Ainda em agosto, a empresa já havia demitido cerca de 3 mil funcionários, um a cada dez do quadro, e fechado 298 lojas, quase 29% da rede. Nesta segunda-feira (17), as ações da companhia (BHIA3) despencaram quase 30% na bolsa.
Recuperação judicial é o mecanismo que permite a uma empresa em dificuldade renegociar suas dívidas sob supervisão da Justiça, como alternativa à falência. Ela muda a relação da Casas Bahia com seus credores, mas não cancela automaticamente contratos com quem já é cliente.
O que muda para quem tem carnê ou compra parcelada na Casas Bahia
Se você já recebeu o produto e está pagando o carnê, continue pagando normalmente. Segundo especialistas em direito do consumidor ouvidos pelo G1 e pela Folha, a recuperação judicial reorganiza as dívidas da empresa com fornecedores e bancos, não a dívida que você tem com ela. Parar de pagar por conta própria não é proteção: gera juros, cobrança e pode negativar seu nome.
Se você pagou e o produto não chegou dentro do prazo combinado, a situação é diferente. Pelo Código de Defesa do Consumidor, você pode exigir a entrega, aceitar um produto equivalente ou cancelar a compra e pedir o dinheiro de volta com correção monetária. Guarde nota fiscal e comprovante de pagamento: são eles que sustentam qualquer um desses pedidos.
Garantia de produto com defeito também não é interrompida pela recuperação judicial. A regra segue a mesma de sempre: até 30 dias para o reparo e, depois disso, você pode escolher entre trocar o produto, receber o valor de volta ou pedir abatimento no preço. Se a loja mais próxima fechou, o caminho é procurar os canais oficiais de atendimento da empresa ou, sem resposta, o Procon.
Há uma ressalva importante: se você tem um valor a receber (por exemplo, uma restituição por atraso) e o fato que gerou esse direito aconteceu antes de 16 de agosto, esse crédito passa a integrar o processo de recuperação. Na prática, o pagamento passa a seguir as condições do plano que ainda será aprovado pela Justiça e pelos credores, o que pode significar prazo mais longo do que o normal, não necessariamente o valor cheio de uma vez.
Quem trabalha na empresa também tem proteção: a recuperação judicial não autoriza reduzir salário nem deixar de recolher o FGTS. Já quem foi demitido mantém direito a verbas rescisórias, FGTS e indenizações, com prioridade de pagamento sobre outros credores. Salários atrasados dos três meses antes do pedido, até o limite de 5 salários mínimos por trabalhador, têm prazo de até 30 dias para serem pagos; o restante do crédito trabalhista pode levar até um ano, contado da decisão que aprovar a recuperação.
Por que a Casas Bahia chegou a esse ponto
O crediário, a venda parcelada direto na loja, sem passar pelo cartão de crédito, é histórico da Casas Bahia e ainda responde por 15,9% das vendas da empresa, com uma carteira de R$6,3 bilhões entre abril e junho. É justamente esse modelo que a companhia aponta como o mais afetado pelos juros altos: ela descreve sua operação como "estruturalmente dependente" do crediário desde a alta da Selic a partir de 2021. Some a isso a inflação, que reduziu o poder de compra das famílias, e a concorrência com plataformas como Amazon e Mercado Livre.
Não é a primeira vez que a empresa recorre a esse tipo de reestruturação. Em 2023, já havia fechado 55 lojas e demitido 8,6 mil funcionários. Em 2024, passou por uma recuperação extrajudicial que reorganizou cerca de R$4,1 bilhões em dívidas. O pedido desta semana é mais amplo: envolve cerca de 28 mil credores, de bancos como Bradesco e Banco do Brasil a fornecedores como Samsung, Electrolux e LG.
O que acompanhar daqui para frente:
- A decisão da Justiça de São Paulo sobre o deferimento do processamento do pedido, ainda sem data marcada.
- A aprovação do plano de recuperação pelos credores, que vai definir prazos e condições de pagamento para quem tem valor a receber da empresa.
- Possíveis novos fechamentos de loja ou demissões além dos já anunciados neste mês.
Nada disso muda o que já está definido hoje: contrato em dia continua em dia, garantia continua valendo, e quem foi demitido tem prioridade na fila de pagamento.
Conteúdo educativo: este texto não é recomendação de investimento nem substitui orientação financeira individualizada. Avalie sua situação antes de qualquer decisão.
O dinheiro já sabe para onde vai. A questão é se foi você quem decidiu.
Um e-mail por semana. Sem promessa de ficar rico.
O que mudou nos juros, no cartão e no seu bolso.